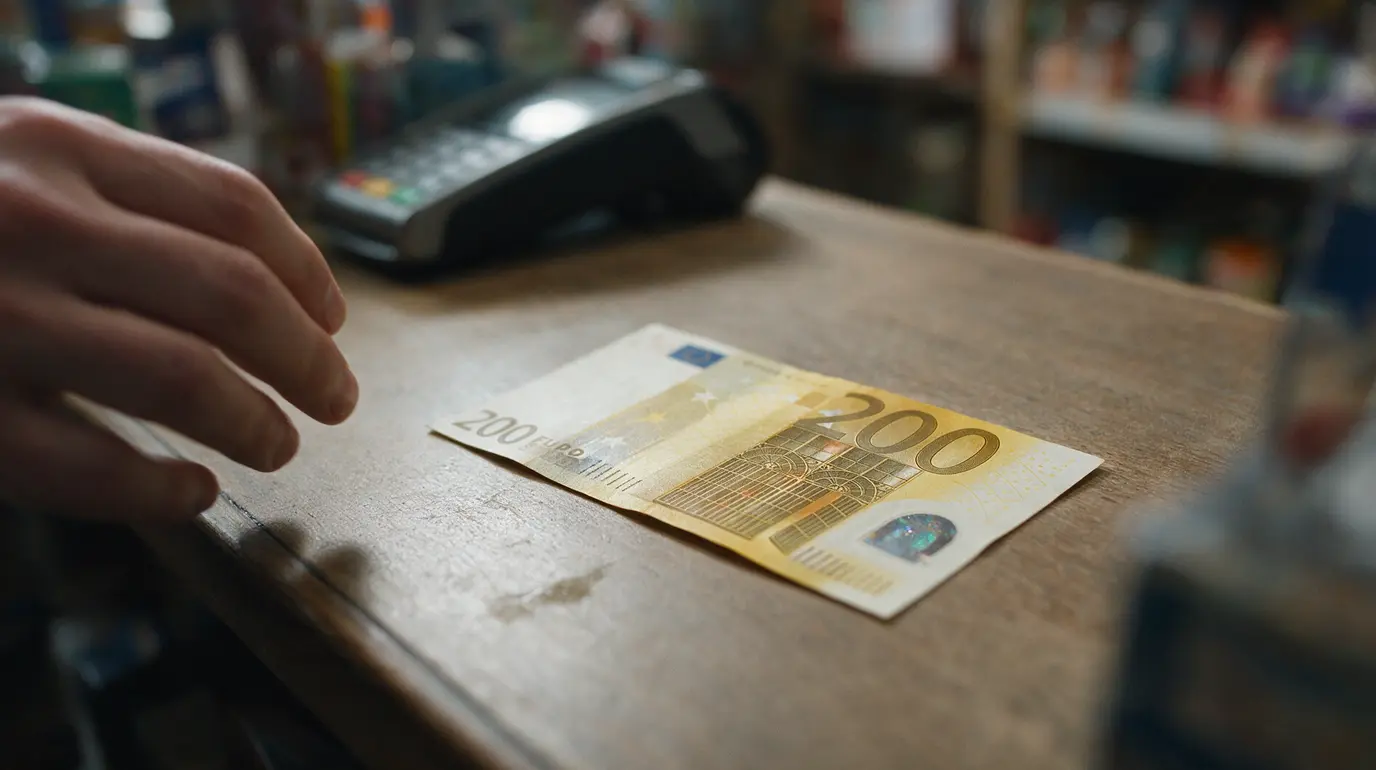
Un billet de 200 euros attire souvent les regards au moment de payer. Certains commerçants hésitent, d’autres demandent un autre moyen de règlement, et beaucoup de clients se demandent s’il est encore valable ou s’il sera accepté.
Pourtant, ce grand billet jaune et brun n’a rien d’exceptionnel sur le plan légal. Les surprises viennent surtout de son usage concret, de la monnaie à rendre et des vérifications de sécurité qu’il impose.
Pourquoi le billet de 200 euros crée autant de situations gênantes
Le billet de 200 euros est moins courant dans les porte-monnaie que les coupures de 10, 20 ou 50 euros. Il circule donc peu dans les petits commerces, les cafés, les boulangeries ou les marchés. Résultat : un paiement banal peut devenir compliqué si l’achat ne coûte que quelques euros.
Le problème n’est pas forcément le billet lui-même. Il vient souvent de la caisse. Un commerçant qui vient d’ouvrir peut ne pas disposer de suffisamment de monnaie pour rendre 180 ou 190 euros. Dans ce cas, accepter la coupure peut déséquilibrer son fonds de caisse pour le reste de la journée.
La crainte des faux billets joue aussi un rôle. Les coupures élevées sont davantage contrôlées, notamment avec un détecteur de billets ou une lampe ultraviolette. Cette précaution est normale : un professionnel qui accepte un faux billet risque de ne jamais récupérer sa valeur.
Enfin, le billet de 200 euros est parfois associé à tort à un billet retiré de la circulation. Cette confusion vient notamment de l’arrêt de l’émission du billet de 500 euros. Mais la situation du 200 euros est très différente.
Avant de le sortir au comptoir, il est donc utile de connaître son statut exact et les réflexes qui évitent un refus embarrassant.
Le point essentiel : le billet de 200 euros est toujours valable
Le billet de 200 euros est un moyen de paiement en euros toujours en circulation et sans date d’expiration. Il est émis dans l’Eurosystème, qui regroupe la Banque centrale européenne et les banques centrales nationales de la zone euro, dont la Banque de France.
Il existe deux versions qui restent valables. La première série de billets en euros a été mise en circulation en 2002. La série Europe, plus récente et dotée de dispositifs de sécurité renforcés, a introduit le nouveau billet de 200 euros en 2019. Vous pouvez donc recevoir ou utiliser l’une ou l’autre version.
Le billet actuel de 200 euros mesure 153 millimètres de long sur 77 millimètres de haut. Sa dominante jaune-brun et son format plus large que celui d’un billet de 50 euros facilitent son identification. Il représente une architecture de style Art nouveau, comme les autres billets de la série Europe.
En France, les billets et pièces en euros ont cours légal. Cela signifie qu’ils constituent le moyen de paiement monétaire officiel. Toutefois, cette règle ne signifie pas qu’un paiement avec une grosse coupure doit être accepté dans toutes les circonstances pratiques.
Le point sensible est la monnaie. Si le montant présenté est très supérieur au prix à payer, l’absence de monnaie disponible peut compliquer la transaction. Un paiement électronique, une carte bancaire ou une coupure plus petite évitent souvent le blocage.
Reste à savoir comment utiliser ce billet sans le transformer en sujet de discussion au moment de régler vos achats.
Comment utiliser un billet de 200 euros sans mauvaise surprise
La méthode la plus simple consiste à anticiper. Privilégiez un paiement dont le montant est suffisamment élevé, ou rendez-vous dans un établissement habitué à gérer des espèces et disposant d’un fonds de caisse important.
- Vérifiez d’abord l’état du billet. Un billet propre, entier et non déchiré sera plus facilement accepté. Évitez de le plier excessivement, de l’agrafer ou d’écrire dessus.
- Choisissez le bon lieu de paiement. Une grande surface, une station-service, une enseigne de bricolage ou un magasin réalisant des achats importants sont souvent plus adaptés qu’un petit commerce de proximité.
- Annoncez la coupure avant l’encaissement. Dites simplement que vous souhaitez régler avec un billet de 200 euros. Le commerçant peut ainsi vérifier sa caisse avant de finaliser l’achat.
- Évitez les très petits montants. Payer un café ou une baguette avec 200 euros risque de poser un problème de monnaie. Préférez une dépense plus proche de la valeur du billet.
- Préparez une solution alternative. Gardez une carte bancaire, une autre coupure ou un moyen de paiement mobile. Vous éviterez de devoir abandonner vos achats si la caisse ne peut pas rendre la monnaie.
- Demandez du change à votre banque si besoin. Votre agence bancaire peut parfois échanger le billet contre des coupures plus petites. Les modalités dépendent de la banque et de la présence d’un guichet.
Si vous déposez des espèces sur votre compte, vérifiez aussi les règles de votre établissement. Certains automates acceptent les billets de 200 euros, d’autres non. Au guichet, un contrôle de l’authenticité peut être effectué avant le crédit du compte.
Cette prudence ne remet pas en cause la valeur du billet. Elle répond simplement aux contraintes pratiques de la gestion d’espèces.
Les vérifications utiles pour reconnaître un vrai billet
Un billet de 200 euros mérite toujours un contrôle rapide, surtout s’il provient d’une vente entre particuliers, d’un remboursement ou d’un distributeur que vous utilisez rarement. Le bon réflexe est de combiner plusieurs signes plutôt que de se fier à un seul détail.
- Le toucher : le papier fiduciaire est ferme et légèrement craquant. Certaines zones imprimées présentent un relief perceptible au doigt.
- Le portrait d’Europe : en regardant le billet par transparence, une fenêtre portrait et un filigrane apparaissent. Europe est une figure de la mythologie grecque.
- L’hologramme : en inclinant le billet, le portrait d’Europe, la valeur « 200 » et des motifs architecturaux changent d’apparence.
- Le nombre émeraude : le chiffre indiquant la valeur produit un effet lumineux et change de couleur selon l’inclinaison.
- Les éléments sous ultraviolet : une lampe UV fait apparaître certaines fibres et impressions qui ne sont pas visibles à la lumière normale.
La règle de la Banque centrale européenne est simple : touchez, regardez, inclinez. Si le billet semble suspect, ne cherchez pas à le dépenser ailleurs. Présentez-le à une banque, à un commissariat ou à une gendarmerie pour connaître la marche à suivre.
Il ne faut pas non plus confondre un billet ancien avec un faux. Les deux séries de billets de 200 euros conservent leur valeur, même si leurs graphismes ne sont pas identiques.
Quelques cas particuliers à connaître avant de payer
Un billet très abîmé peut être difficile à utiliser dans un commerce ou refusé par un automate. S’il est authentique et qu’une partie suffisante du billet est présente, la Banque de France peut, sous conditions, procéder à son échange. Il est préférable de ne pas le recoller ni tenter de le réparer.
Les distributeurs automatiques de billets délivrent rarement des coupures de 200 euros. Cela ne signifie pas que votre billet est anormal. Les banques privilégient les billets de 10, 20 et 50 euros, car ils correspondent davantage aux retraits et aux paiements quotidiens.
Attention également au paiement entre particuliers. Pour les achats importants, comptez les billets ensemble, vérifiez-les calmement et conservez une preuve écrite de la transaction. Un virement bancaire instantané peut être plus sûr pour une vente de véhicule, de matériel ou d’objet de valeur.
Enfin, ne confondez pas la coupure de 200 euros avec celle de 500 euros. Le billet de 500 euros reste valable, mais il n’est plus émis depuis 2019. Le billet de 200 euros, lui, continue d’être émis.
Le meilleur réflexe reste donc très simple : utilisez cette coupure pour une dépense adaptée, annoncez-la avant de payer et gardez une solution de secours. Vous profiterez de sa pleine valeur sans mettre votre achat, ni la caisse du commerçant, dans une situation inconfortable.